
La digitalización de los procesos administrativos se ha convertido en una prioridad para las empresas que necesitan mejorar su organización y adaptarse a los cambios normativos. La implantación de la factura digital y las obligaciones derivadas de la ley contra el fraude están impulsando una revisión de los sistemas utilizados para gestionar operaciones comerciales, información contable y documentación fiscal.
Este escenario afecta tanto a pequeños negocios como a asesorías, empresas distribuidoras y organizaciones con estructuras administrativas complejas. La incorporación de programas de facturación actualizados y soluciones ERP permite abordar esta transformación de manera integral, aprovechando las exigencias legales para mejorar la productividad, simplificar procedimientos y disponer de información fiable sobre la actividad empresarial.
La factura digital como punto de partida para transformar los procesos administrativos
La utilización de herramientas digitales para emitir facturas no constituye una novedad, pero las nuevas obligaciones normativas introducen requisitos que van más allá de sustituir los documentos impresos por archivos electrónicos.
La factura digital permite generar, transmitir, recibir y conservar documentos mediante procedimientos informáticos. Cuando se utilizan formatos estructurados, los sistemas pueden interpretar automáticamente información como los datos fiscales, los conceptos facturados, los impuestos y los importes correspondientes.
Esta automatización facilita el intercambio de datos entre empresas y reduce algunas de las tareas administrativas más repetitivas. También permite establecer relaciones entre facturas, pedidos, contratos y justificantes de pago, mejorando la organización documental.
La implantación de la factura electrónica obligatoria entre empresarios y profesionales, regulada por la Ley 18/2022 y el Real Decreto 238/2026, introduce nuevas exigencias de interoperabilidad. En consecuencia, las organizaciones necesitan revisar sus programas y comprobar que podrán intercambiar documentos mediante los procedimientos establecidos.
Cómo influye la ley contra el fraude en la elección del software de facturación
La ley contra el fraude, denominación habitual de la Ley 11/2021, introdujo medidas para impedir la utilización de programas informáticos capaces de manipular u ocultar operaciones económicas.
Su desarrollo técnico, mediante el Real Decreto 1007/2023, exige que los sistemas afectados garanticen características como la integridad, conservación, accesibilidad, legibilidad, trazabilidad e inalterabilidad de los registros de facturación.
Estas exigencias obligan a prestar especial atención a las características técnicas del software. Una aplicación que permite crear facturas en PDF no necesariamente cumple todos los requisitos previstos para los sistemas informáticos de facturación.
Las empresas deben comprobar que sus proveedores ofrecen versiones adaptadas y mecanismos adecuados para conservar los registros. También deben conocer las diferencias entre las modalidades VERIFACTU y NO VERIFACTU, que contemplan procedimientos distintos para gestionar la información de facturación conforme a la regulación aplicable.
La selección del programa debe contemplar, además del cumplimiento legal, su capacidad para integrarse con la contabilidad, gestionar clientes y proveedores y facilitar futuras ampliaciones.
Cuándo será obligatoria la adaptación de los sistemas empresariales
El calendario normativo distingue entre los requisitos técnicos de los programas de facturación y la obligación de intercambiar facturas electrónicas entre empresarios y profesionales.
Para los sistemas informáticos sujetos al Real Decreto 1007/2023, el Real Decreto-ley 15/2025 estableció el 1 de enero de 2027 como fecha límite para la adaptación de los contribuyentes del Impuesto sobre Sociedades incluidos en su ámbito. Para el resto de obligados afectados, el plazo finaliza el 1 de julio de 2027.
Las obligaciones relativas a comunicar determinados estados de las facturas y pagos también presentan plazos específicos, que en algunos casos llegan hasta octubre de 2029. Por ello, cada empresa debe revisar sus circunstancias y las posibles exclusiones antes de establecer su calendario de adaptación.
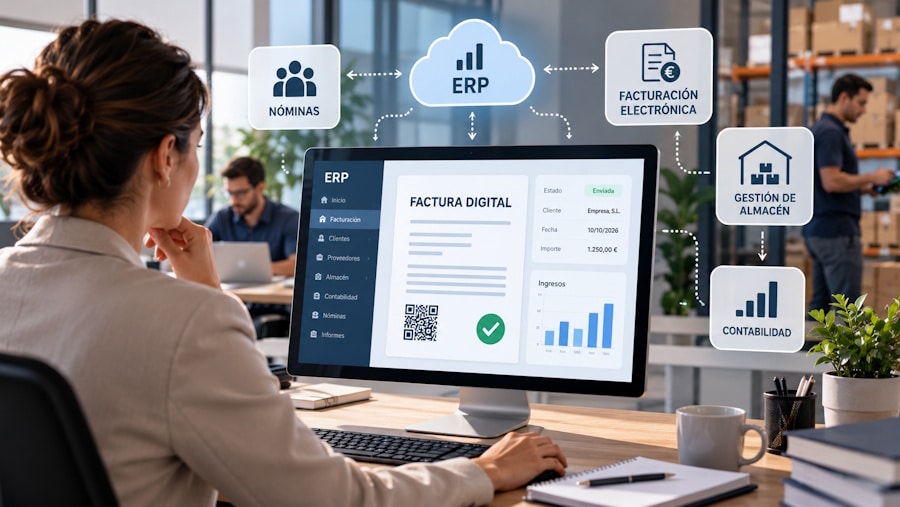
Un sistema ERP permite centralizar diferentes actividades empresariales y relacionar la información generada por los departamentos. Su integración con la factura digital facilita que las operaciones comerciales formen parte de un circuito administrativo coordinado.
Cuando una empresa registra una venta, el ERP puede incorporar los datos a la contabilidad, actualizar los importes pendientes de cobro y relacionar la factura con el pedido correspondiente. Si también dispone de funciones de inventario, puede actualizar las existencias según los movimientos registrados.
Esta integración evita que distintos trabajadores tengan que introducir repetidamente los mismos datos y facilita la identificación de posibles discrepancias.
Los ERP también pueden ofrecer informes sobre ingresos, gastos y resultados económicos. La dirección dispone así de una visión más completa de la actividad y puede detectar problemas relacionados con retrasos de cobro, costes operativos o evolución de las ventas.
Sin embargo, disponer de un ERP no garantiza automáticamente el cumplimiento de la ley contra el fraude. Es necesario que sus funcionalidades de facturación se ajusten específicamente a los requisitos técnicos aplicables.
Ventajas de conectar facturación, nóminas y gestión de almacenes
La integración tecnológica resulta especialmente útil cuando la empresa necesita coordinar departamentos que trabajan con aplicaciones diferentes.
La conexión entre facturación y contabilidad permite registrar operaciones comerciales con mayor agilidad y mantener información coherente sobre clientes, proveedores, impuestos y saldos pendientes.
Los programas de nóminas pueden intercambiar información con el ERP para incorporar costes laborales a la contabilidad y distribuirlos entre proyectos o centros de trabajo. Esta funcionalidad facilita el análisis de rentabilidad sin necesidad de compartir indiscriminadamente datos personales de los trabajadores.
En las empresas comerciales, la gestión de almacenes adquiere una importancia especial. Los sistemas especializados permiten controlar existencias, ubicaciones, movimientos de mercancías y expediciones. Su conexión con el ERP facilita que los pedidos y las operaciones de facturación utilicen información actualizada.
El resultado es una organización más eficiente, aunque las ventajas reales dependen de la calidad de las integraciones, la configuración del software y la formación del personal encargado de utilizarlo.
Cómo deben adaptarse las pymes, asesorías y empresas logísticas
La transformación digital requiere estrategias diferentes según las características de cada actividad.
Para una pequeña empresa de servicios, la prioridad puede consistir en incorporar un programa de facturación adaptado a la normativa que también permita gestionar gastos, clientes y cobros. La sencillez y el coste de mantenimiento suelen ser factores determinantes.
En una asesoría fiscal o laboral, la situación es distinta. Estos despachos necesitan procesar documentación de numerosos clientes y coordinar aplicaciones contables, tributarias y laborales. La integración permite recibir datos estructurados y reducir el tiempo destinado a tareas repetitivas, manteniendo la supervisión profesional.
Una empresa logística, por su parte, puede necesitar conectar su ERP con sistemas de gestión de almacenes y transporte. Por ejemplo, cuando se confirma la expedición de un pedido, los programas pueden actualizar las existencias y facilitar la generación posterior de los documentos comerciales correspondientes.
En los tres escenarios, el objetivo consiste en utilizar herramientas proporcionadas a la actividad, evitando implantar sistemas excesivamente complejos que incrementen los costes sin aportar mejoras significativas.
Errores habituales al digitalizar la facturación empresarial
Uno de los errores más frecuentes consiste en considerar que cualquier programa capaz de emitir facturas electrónicas cumple automáticamente las nuevas obligaciones. La normativa antifraude y la facturación electrónica obligatoria establecen requisitos diferentes que deben comprobarse por separado.
También es habitual contratar soluciones sin analizar previamente cómo se integrarán con las herramientas existentes. Esta falta de planificación puede generar duplicidades, dificultades para intercambiar datos y costes adicionales de adaptación.
Otro problema aparece durante la migración de información. Los registros incorrectos de clientes, proveedores o productos pueden trasladarse al nuevo programa si no se revisan antes de iniciar su utilización.
La formación insuficiente representa igualmente un riesgo. Los usuarios deben conocer los procedimientos adecuados para emitir, rectificar y registrar facturas, así como las consecuencias de introducir datos incorrectos.
Para evitar estas situaciones, resulta conveniente realizar un diagnóstico previo, comprobar las funcionalidades del software, efectuar pruebas y establecer responsabilidades claras sobre su utilización y mantenimiento.
Factores que determinan la elección de un ERP o programa de facturación
La elección debe responder a las necesidades reales de la empresa y a su capacidad de crecimiento. El volumen de documentos, el número de usuarios y la necesidad de conectar diferentes departamentos permiten determinar qué tipo de solución resulta más adecuada.
El cumplimiento normativo constituye un requisito esencial, pero también deben valorarse la facilidad de uso, la seguridad, la disponibilidad del soporte técnico y la posibilidad de exportar información.
Las soluciones en la nube pueden facilitar el acceso desde diferentes ubicaciones, mientras que los sistemas instalados localmente pueden responder a necesidades concretas de integración o infraestructura. Ambas alternativas requieren mecanismos adecuados de protección de datos y recuperación ante incidencias.
El coste también debe analizarse de manera global, considerando suscripciones, implantación, formación, mantenimiento y futuras ampliaciones. La opción con menor precio inicial no siempre representa la alternativa más económica a largo plazo.
La modernización de la facturación como ventaja competitiva
La factura digital y la ley contra el fraude están favoreciendo una transformación que afecta tanto al cumplimiento fiscal como a la organización interna de las empresas. La necesidad de actualizar los sistemas ofrece una oportunidad para revisar procedimientos, eliminar tareas redundantes y mejorar el control de las operaciones comerciales.
La integración con un ERP permite ampliar estos beneficios a ámbitos como la contabilidad, los recursos humanos y la logística. Al trabajar con información coordinada, las organizaciones pueden reducir determinadas incidencias administrativas y disponer de datos más útiles para planificar su actividad.
La adaptación tecnológica debe contemplarse como un proceso gradual, basado en necesidades concretas y acompañado de formación y mantenimiento. De esta manera, el cumplimiento de las nuevas obligaciones puede contribuir también a fortalecer la eficiencia operativa y la competitividad empresarial.
